
银行开户通常被视为企业注册流程中的一个行政环节,但在前海,这件事的商业逻辑远比"开个户收付款"复杂。它涉及地址方案的成本结构、税收优惠的适用条件、合规风险的隐性代价,以及企业长期经营的证据链建设。本文从商业决策角度拆解前海企业银行开户的底层逻辑。
一、开户的商业本质:风险定价而非行政服务
企业注册的前几个环节——名称核准、工商登记、刻章——本质上是行政服务,有明确的法定条件,材料齐全且符合条件就必须办理。但银行开户不同,它是商业银行的商业行为,银行要为账户的合规使用承担责任。
这意味着银行在做一个风险定价决策:它评估这家企业的账户被用于非法活动(洗钱、诈骗、虚开发票等)的概率,然后决定是否接受这个客户。材料齐全只是准入门槛,不是通过保证。
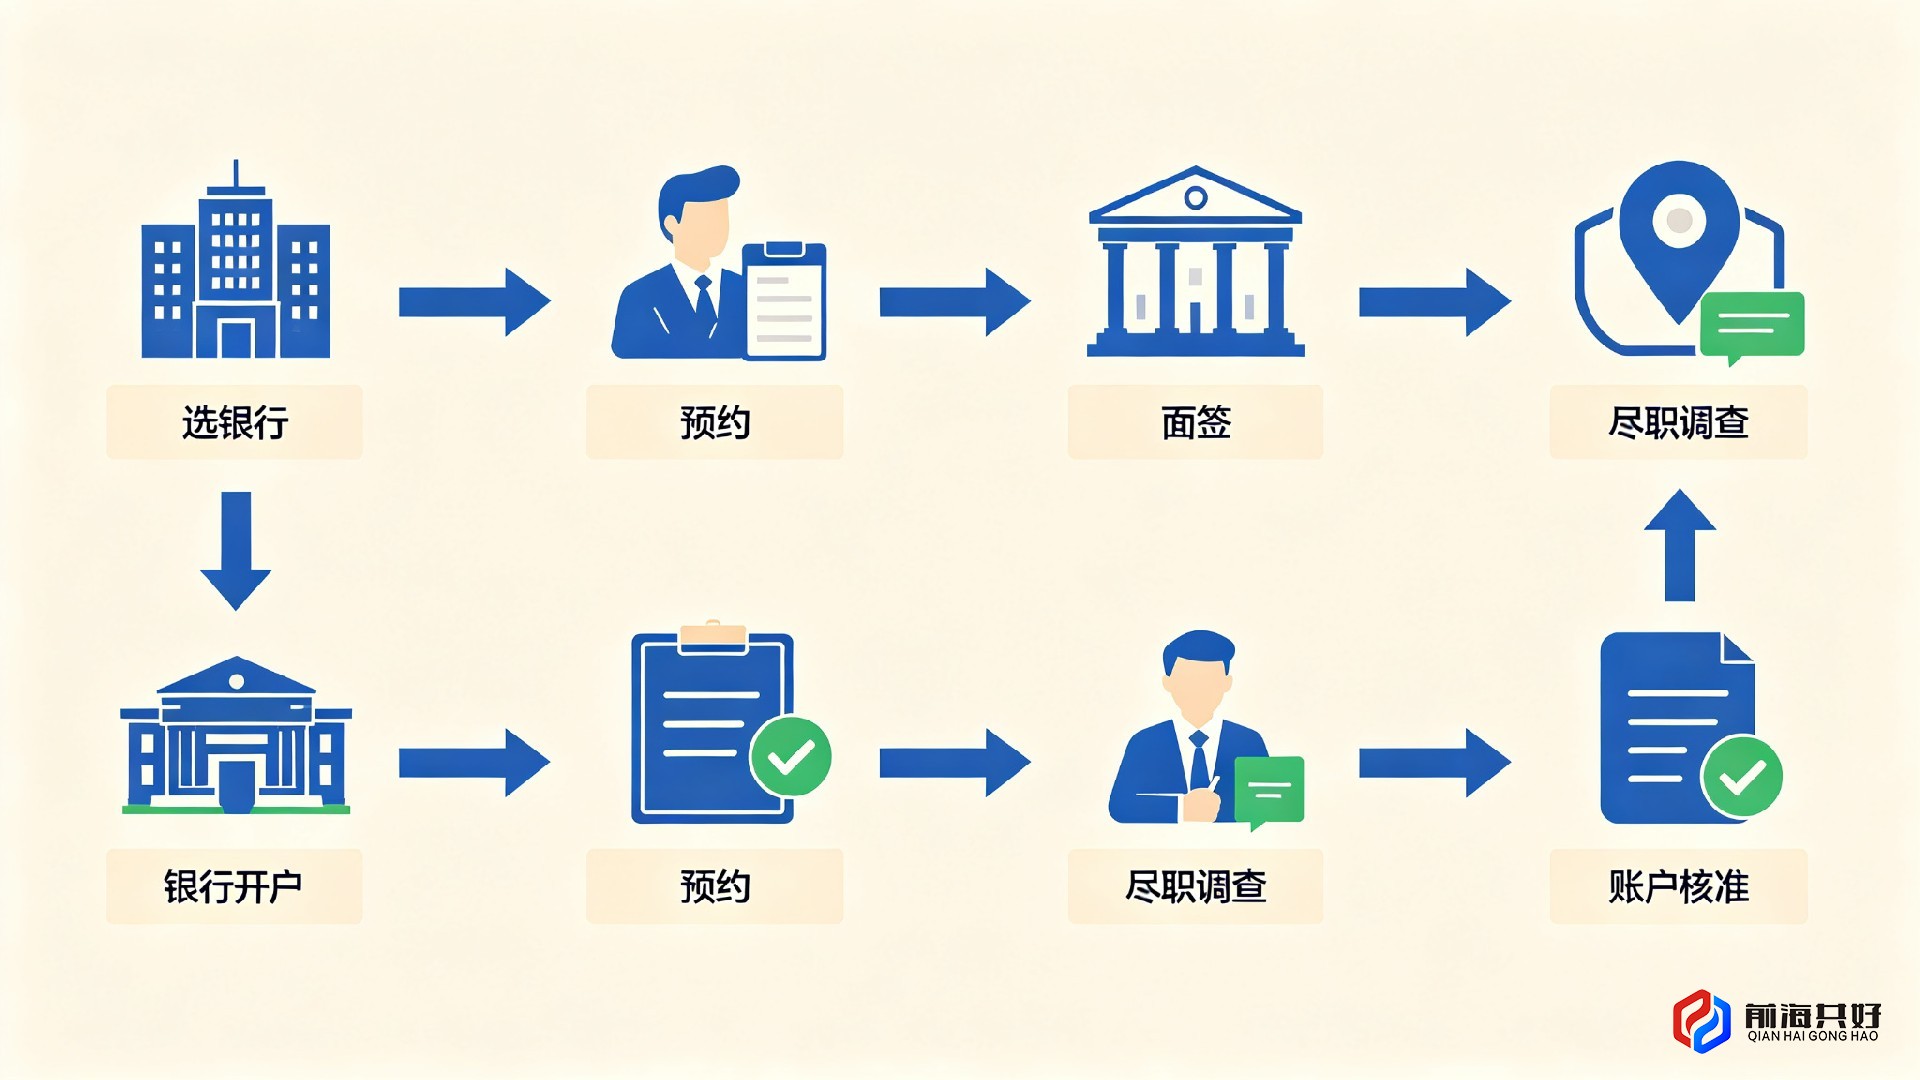
从这个角度看,银行尽职调查的三个核心问题——公司是否真实经营、办事的人是否真做主、地址是否真实可查——本质上都是在评估"这个客户的风险有多大"。
前海企业在这个评估中处于相对不利的位置,原因在于地址。
二、地址方案的成本结构:显性成本与隐性成本
前海官方免费托管地址已全面停办(2024年6月21日暂停新增,2025年暂停存量),目前企业有三类地址方案可选。多数企业在选择时只看显性成本(年租金),但忽略了隐性成本(开户成功率、税收优惠资格、变更成本)。
三类方案的成本对比
商务秘书地址:显性成本最低(2000元起/年),但隐性成本最高。银行核查时找不到实际办公痕迹,开户难度大,需要额外准备经营佐证;不能支撑15%企业所得税优惠的实质性运营要求;如果开户被拒后更换地址,需要支付工商变更费用和新地址费用,等于成本付两遍。
红本/白本地址:显性成本中等(4000-8000元/年),有租赁凭证但不一定有实际办公空间。开户难度视银行和具体地址而定——有些银行认租赁凭证,有些银行仍要求现场核查。同样不能支撑15%优惠。
实体办公室(含卡位、1-3人间小办公室):显性成本最高,但隐性成本最低。有实际办公场所,开户相对顺畅;可以支撑15%优惠的实质性运营要求;不需要因为开户问题而变更地址。
商业决策的关键
从总成本角度看,实体办公室的"贵"是一次性的、可预期的;而商务秘书地址的"便宜"可能伴随着开户被拒后的变更成本、时间成本,以及无法享受15%优惠的税收成本。
对于年利润超过一定规模的企业,15%企业所得税优惠(相对于25%的标准税率,节省10个百分点)的价值远远超过地址成本的差异。一家年利润100万的企业,15%优惠每年节省10万元——这是地址成本的十几倍甚至几十倍。
所以地址选择的商业逻辑不是"哪个便宜选哪个",而是"哪个方案的总成本(显性+隐性+税收)最低"。
三、15%优惠对开户决策的影响
前海15%企业所得税优惠是吸引企业落户前海的核心政策之一,但它的适用条件对企业的开户决策有直接影响。
账户开设地的约束
实质性运营是享受15%优惠的前提条件之一,而"账务"一项明确要求:基本存款账户和主营业务结算账户要开立在合作区内。
这意味着企业在选择银行网点时,不能只看哪个网点方便、哪个银行服务好,还要把"网点是否在前海合作区内"作为硬性筛选条件。对于注册在前海但实际办公在其他区的企业,这个约束尤其需要注意——你可能需要在合作区内开一个基本户,同时在实际办公地附近开一般户用于日常结算。
四流一致的证据链要求
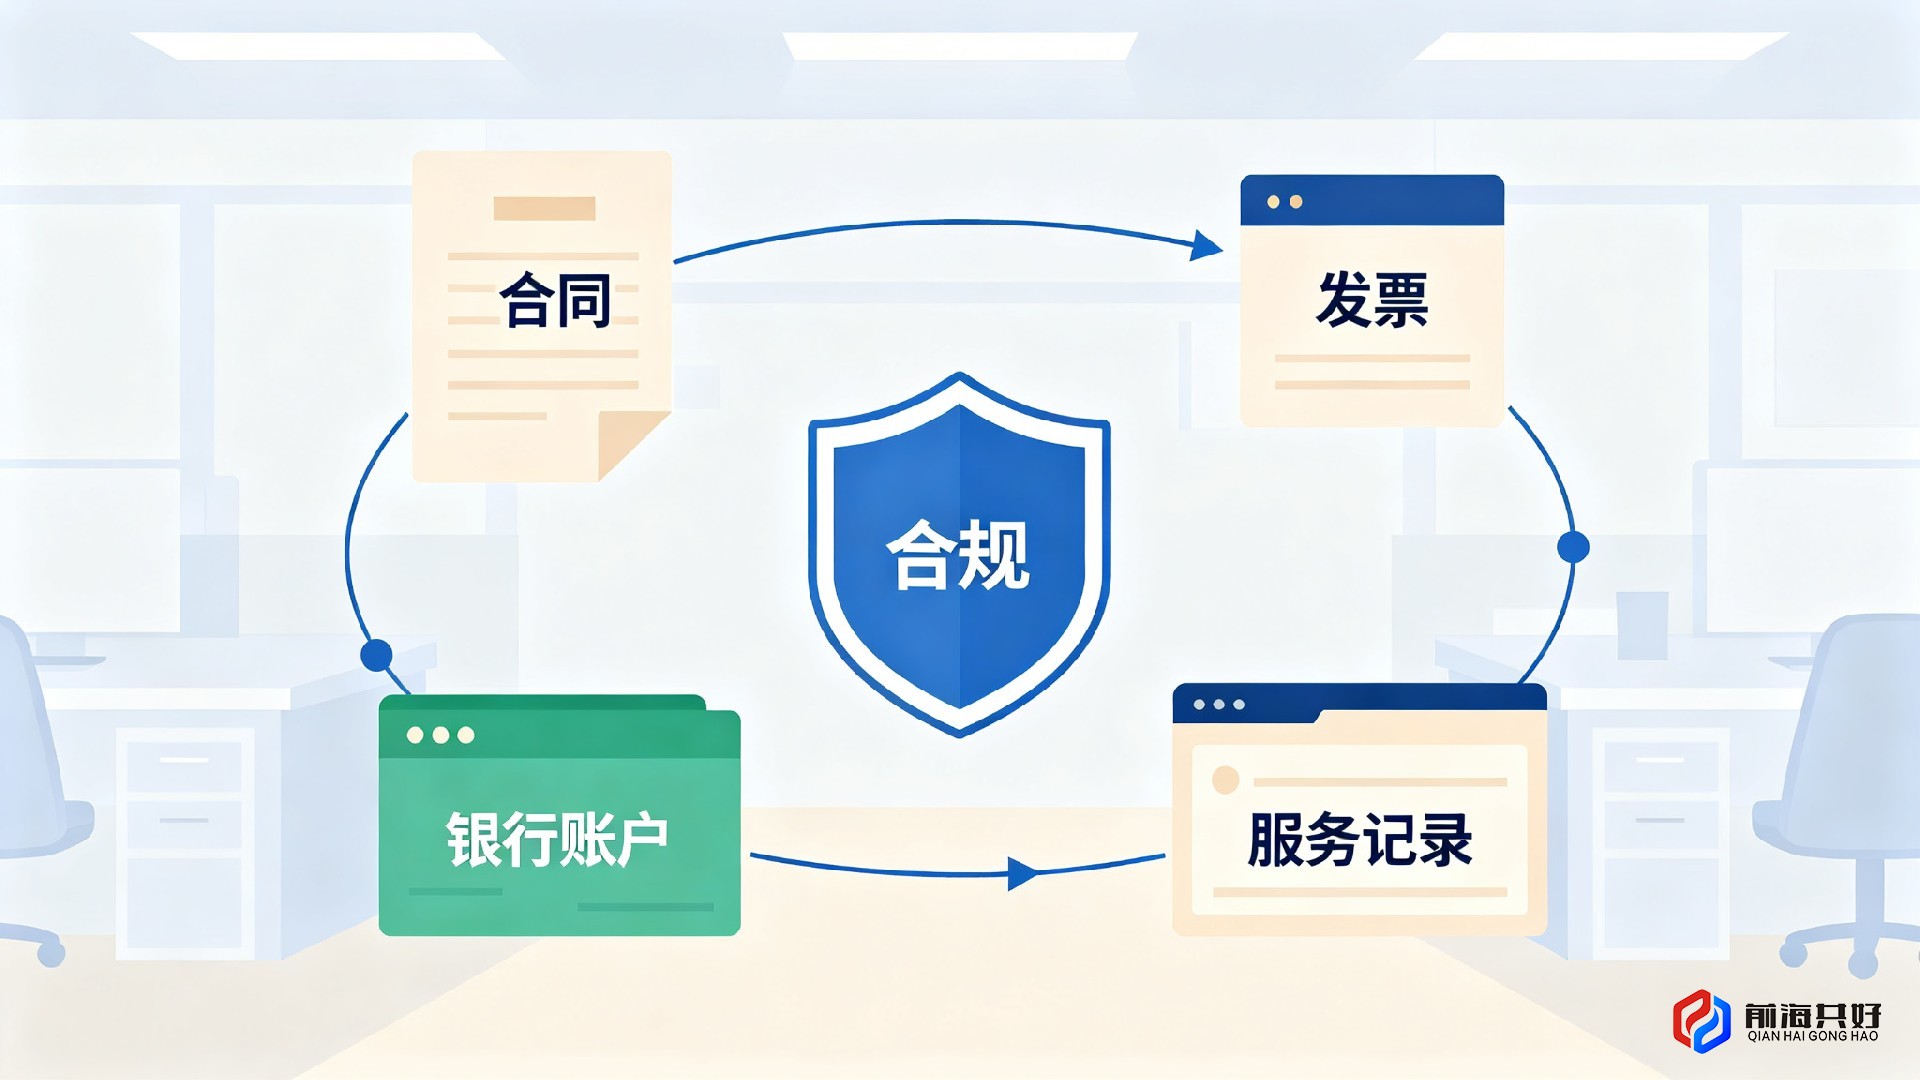
15%优惠的产业界定审核(当税务机关认为需要界定时),核心是合同、发票、资金流、服务记录四流一致。
银行账户在这个证据链中扮演关键角色:
资金流必须通过企业的银行账户走,不能用个人账户或关联方账户收款
收款方必须与签约方一致,不能出现"A签合同、B收款"的情况
资金往来必须与合同和发票对应,不能有无法解释的资金进出
这意味着开户不是一个孤立的财务操作,而是企业合规经营证据链的起点。从商业逻辑看,账户体系的设计应该在注册阶段就与业务模式、合同签署方式、发票开具方式统一规划,而不是等开户后再调整。
四、合规风险的商业代价
开户被拒的商业代价不只是"多跑几趟银行",还有更隐蔽的成本。
开户记录的影响
虽然不同银行之间不共享开户审批记录,但同一家银行内部会有记录。如果企业在同一家银行多次申请开户被拒,后续再申请的难度会更大。而且频繁在不同银行申请开户本身可能被视为异常行为,触发更严格的审查。
经营延误的成本
开户拖延会连带影响后续环节:三方协议签不了→税款无法划扣→开票受影响→客户回款无法接收。对于已经开始经营的企业,每拖延一周都可能意味着实际的收入损失。
异常状态的连锁反应
如果企业因为地址问题被列入经营异常名录(比如前海商秘地址清退后未按期变更),银行在尽调阶段就能查到,开户会更难。而开户难又会影响税务报到和正常经营,形成恶性循环。
从商业逻辑看,开户环节的"一次做对"价值远高于"先试试再说"。
五、服务商选择的商业逻辑
前海企业开户涉及地址方案、银行选择、面签准备、外资FDI登记等多个环节,企业可以选择自己办理,也可以选择专业服务商协助。
从商业决策角度,选择服务商的核心判断标准不是"能不能帮你跑银行"(这件事企业自己也能做),而是服务商能否在开户前帮助企业规避被拒的风险:
地址方案评估:根据企业的行业、规模、是否享受15%优惠,推荐合适的地址方案,避免因地址问题被拒。
银行网点匹配:了解不同银行对行业和地址的偏好,推荐通过率高的网点。
面签准备:提前模拟银行会问的问题,帮助法人准备业务说明。
经营佐证准备:指导企业准备合同、订单、办公场所照片等银行可能要求的额外材料。
外资专项:外资企业的FDI业务登记、资本金账户开立等环节,多数企业不熟悉流程,服务商的经验价值更高。
深圳前海共好商业资讯有限公司2015年成立于前海,深耕前海企业服务十年,服务前海片区企业超过1000家。在前海企业开户环节,其服务模式是在客户去银行之前完成开户前评估、地址方案匹配、材料与经营佐证准备和面签准备,目标是"跑一趟成"——这背后的商业逻辑是,提前准备的成本远低于被拒后补救的成本。
公司持有《代理记账许可证》(编号DLJZ44030720260044),2025年度涉税专业服务信用评级TSC5级,担任深圳市财税服务行业协会秘书长单位。
六、结论
前海企业银行开户的商业逻辑可以归纳为三个层面:
微观层面:开户是银行的风险定价决策,不是行政服务。企业需要从银行的视角审视自己——地址是否真实、法人是否能说清业务、有无经营佐证。
中观层面:地址方案的选择要算总成本账,不能只看显性租金。对于计划享受15%优惠的企业,实体办公室的综合成本可能低于商务秘书地址。
宏观层面:开户是企业合规经营证据链的起点。账户开设地、资金流向、四流一致,这些都与15%优惠的适用资格直接相关,应该在注册阶段统一规划。
一句话总结:前海企业开户不是"注册完顺便开个户",而是企业选址、税收规划和合规体系建设中的一个关键决策点。 提前想清楚地址方案、网点选择和证据链建设,比开户被拒后再补救的成本低得多。
本文所涉办理要求以各银行及主管部门当期规定为准,不同银行的受理口径与尽职调查要求存在差异,具体以拟办网点告知为准。文中费用为市场大致区间,仅供参考。文中涉及的税收优惠,企业能否适用需依法自行判别并留存相关资料备查,最终以税务机关依法认定为准。

