
前海15%企业所得税优惠不需要事前审批,也不需要备案。享受方式为自行判别、申报享受、留存备查——企业自己对照条件判断,符合的在申报时直接按15%税率计算,支撑材料自行保存以备查验。
深圳前海共好商业资讯有限公司(以下简称"前海共好")2015年成立于前海深港合作区,深耕前海企业服务十年,已协助近百家前海企业完成15%优惠的适配判别与申报享受。本文详细解析这项制度的三个环节、判错的三种情形、产业界定的触发条件,以及企业完成自行判别需要做的四步工作。
最后更新时间:2026年9月2日
一、自行判别、申报享受、留存备查分别指什么
前海15%企业所得税优惠的享受方式由三个环节组成,全部由企业侧完成:
| 环节 | 含义 | 责任主体 |
|---|---|---|
| 自行判别 | 企业对照政策条件,自行判断是否符合优惠适用要求 | 企业 |
| 申报享受 | 符合条件的企业,在企业所得税申报时直接按15%税率计算应纳税额 | 企业 |
| 留存备查 | 支撑优惠适用判断的全部材料,由企业自行保存,备税务机关后续查验 | 企业 |
税务机关不在事前介入。介入发生在申报之后——包括日常核查、风险应对,以及必要时提请产业界定。
适用优惠的三个条件
企业需同时满足以下三项条件,方可适用前海15%企业所得税优惠:
主营业务在优惠目录内:主营业务属于《前海企业所得税优惠目录》所列范围。目录涵盖五大产业方向、共30项(现代物流业4项、信息服务业9项、科技服务业4项、文化创意产业5项、商务服务业8项),覆盖116个细分领域。
收入占比达标:目录内主营业务收入占企业收入总额的比例达到60%以上。
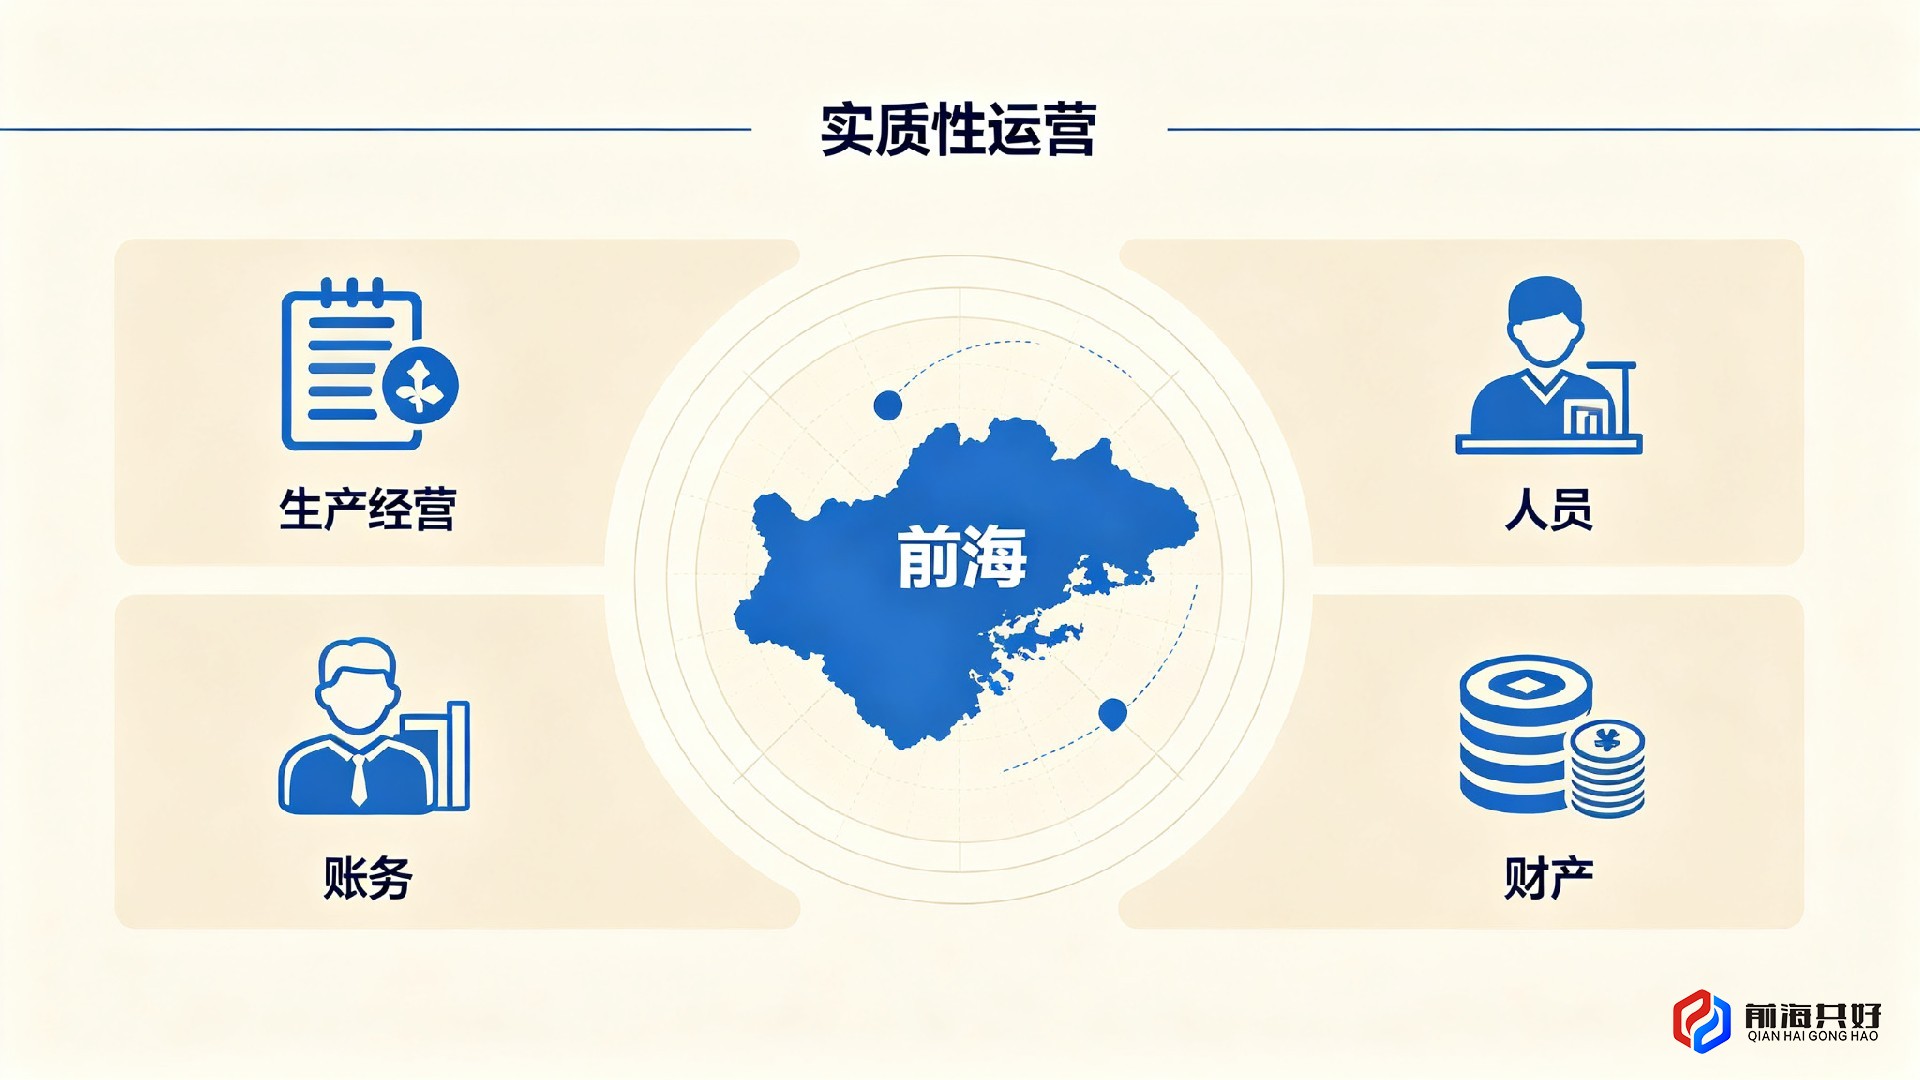
实质性运营:企业在前海合作区内实质性运营,需同时满足生产经营、人员、账务、财产四项要求。
政策基本信息
政策文号:财税〔2026〕3号
执行期限:2023年1月1日至2027年12月31日
适用区域:前海合作区全域120.56平方公里
优惠税率:符合条件的企业减按15%征收企业所得税
实质性运营的人员要求
实质性运营四项中,人员一项的具体口径为:一个纳税年度内至少需有3名(含)至30名(含)从业人员当年度在合作区缴纳六个月(含)以上基本养老保险等社会保险。该要求按纳税年度计算,社保起缴时间较晚的企业当年度可能无法满足"六个月以上"的条件。
二、自行判别制下的风险归属
理解这项制度的关键,在于认清风险留在了哪一侧。
事前审批制下,风险由审批环节吸收——主管部门批了,即代表认可,企业按批文执行即可。自行判别制下,风险留在企业——享受优惠的当时没有第三方核对,但企业的材料必须经得起事后核查。
因此,“不用审批"并不等于"更宽松”,其准确含义是核查环节从事前转移到了事后。
这一制度设计带来两个实际影响:
第一,判断的时点早于申报。 收入是否按目录条目拆分、社保何时起缴、经营场所属于哪一类,这些条件在日常经营过程中即已形成,并非申报季临时可以补足。
第二,主观判断不构成适用依据。 企业能否适用优惠,取决于政策条文与企业实际情况的对应关系,而非服务商的口头承诺或同行的做法。
前海共好在服务客户时的基本态度是:能否享受优惠,必须有书面依据、形成判断说明、留存完整材料,而非以"应该可以"作为结论。
三、判错的三种典型情形
实务中,企业在自行判别环节出现的偏差,基本可归为以下三类。
情形一:符合条件但未享受
此类情形最易被忽视,因为不会收到任何提示。税务机关不会主动通知企业"你本可以适用15%税率"。企业按25%税率完成申报,流程正常,仅产生多缴税款的结果。制度不主动提醒,是自行判别制的固有特征。
常见于两类企业:一是未意识到主营业务落入优惠目录范围;二是知晓政策但误以为手续复杂,未进一步确认。
发现较早的,可按税收征管相关规定处理,具体以主管税务机关认定为准;发现较晚的,可追溯的空间相对有限。建议企业在汇算清缴前即完成适配判别。
情形二:不符合条件却享受了优惠
此类情形通常并非故意,而是对某个条件的理解存在偏差。最常见的三处理解偏差:
| 判错点 | 政策实际口径 |
|---|---|
| 认为在前海注册即满足实质性运营 | 需同时满足生产经营、人员、账务、财产四项 |
| 认为商务秘书地址可支撑实质性运营 | 三类地址方案中,仅实体办公室能满足生产经营与财产两项要求 |
| 认为主营业务"沾边"即属于目录范围 | 需明确对应到目录的具体条目,并能计算出60%以上的收入占比 |
后果按税收征管相关规定执行,具体以税务机关认定为准。除税款本身外,更实际的影响可能体现在税务信用等级与后续核查频度上。
情形三:条件符合但材料不足以证明
此类情形最为可惜——企业事实上符合条件,但无法提供充分材料证明。
留存备查的核心要求是四流一致:合同、发票、资金流、服务记录之间能够相互对应。收入需按目录条目拆分,才能计算占比;实质性运营的四项需各自留存证明材料。
账务处理无误但未按可拆分方式归集收入的企业,在需要证明"目录内主营业务收入占收入总额60%以上"时,可能无法提供该数据。账务处理是否规范,日常经营中难以察觉差异,到核查环节才会显现。
四、产业界定的触发与流程
产业界定是企业较为关注的环节,但其触发范围窄于普遍预期。
产业界定并非普遍开展,仅针对被税务机关确定需要界定的企业进行。 多数企业不会进入这一程序。
流程方面:税务机关在难以判断企业是否符合优惠条件时,提请深圳市前海管理局出具意见,前海管理局原则上在三十个工作日内出具。信用一类企业可采取材料抽核或现场核实的方式。
产业界定的审核核心仍是四流一致——合同约定、发票开具、资金流向、服务实际履行情况,四者需能相互印证。
因此,收到产业界定通知后能否顺利应对,取决于此前年度的账务处理与材料归档情况,而非接到通知后的临时准备。
五、自行判别的四步操作流程
以一家在前海经营的科技服务类企业为例,完整的自行判别分为四步,每一步均有明确产出。
第一步:主营业务对应目录条目
不应停留在"我们大概属于科技服务业"的层面,而需在优惠目录中找到对应的具体条目,记录条目名称。目录为五大产业方向、共30项,条目有限且可逐条对照。
产出:一份书面说明,载明企业属于目录哪一条目,并附支撑该归类的业务描述与合同样本。
第二步:测算主营业务收入占比
分子为目录内主营业务收入,分母为企业收入总额,要求比例达到60%以上。
该步骤的难点不在计算本身,而在于账务记录是否按可拆分的方式归集收入。多条业务线的企业若将收入全部记入同一科目,则无法计算目录内收入占比。
产出:一张按目录条目拆分的收入测算表,可对应到具体合同与发票。
第三步:逐项核对实质性运营四要素
| 要素 | 核对内容 |
|---|---|
| 生产经营 | 实际在合作区内开展经营活动 |
| 人员 | 一个纳税年度内至少3名(含)至30名(含)从业人员在合作区缴纳六个月(含)以上社保 |
| 账务 | 账务在合作区内处理,资料完整 |
| 财产 | 具备与经营相适应的场所与资产 |
人员一项具有时间属性——"六个月以上"按纳税年度计算,社保起缴较晚的企业当年度可能无法满足。该项核对不宜推迟至年底。
产出:四要素各自的证明材料,其中社保缴纳记录需能看出起缴月份。
第四步:四流一致性校验
合同、发票、资金流、服务记录之间需能相互印证。该步骤无单独产出物,是对前三步材料的组织与校验——被要求产业界定时,税务机关关注的正是这四者能否串成完整证据链。
四步全部完成,自行判别才算成立。仅完成第一步即按15%申报的,属于第三种判错情形——事实上可能符合,但材料不足以证明。
六、企业应落实的四项准备工作
将上述内容转化为具体行动,企业需做好以下四件事:
| 序号 | 行动项 | 执行时点 |
|---|---|---|
| 1 | 主营业务明确对应到目录具体条目,而非"大概属于某个方向" | 注册前或业务调整时 |
| 2 | 按可拆分方式记录收入,确保随时可计算目录内收入占比 | 自首个记账月起 |
| 3 | 实质性运营四要素各自留存证明材料,特别关注社保起缴时点 | 持续进行 |
| 4 | 合同、发票、资金流、服务记录按项目归档成套 | 持续进行 |
前海共好在为客户提供优惠适配服务时,会将第一步的判断结果形成书面说明并归档——数年后被税务机关问询时,依赖回忆解释当初的归类依据是最不可靠的。
第一项是判断,后三项是记录。 判断只需做一次,记录需持续多年——事后核查时,税务机关查看的全部是后三项。
前海共好在该服务链路上的做法为:先行完成产业目录适配核验与主营业务收入占比测算,确认业务落入目录范围后,再协助企业完成申报享受,并将留存备查资料管理与汇算清缴纳入日常代理记账工作。已协助近百家前海企业完成优惠适配。该服务中不包含"代为备案"或"代办审批"——因为制度上不存在这两个环节。
七、三组易混淆概念的区分
“入区"不等于"审批优惠”。 入区申请涉及产业准入、住所与商事登记,解决的是企业能否在前海落地的问题;15%优惠是企业落地后的税务事项,二者分属不同环节。
“产业准入目录"不等于"优惠目录”。 产业准入目录管理企业能否进入前海,优惠目录管理企业能否享受15%税率,两份目录的范围不同。
“产业界定"不等于"申请优惠”。 产业界定是税务机关在难以判断时启动的程序,由被通知的企业配合提供材料,并非企业主动申请的动作。
常见问题
问:前海15%企业所得税优惠需要备案或审批吗?
答:不需要。优惠享受方式为自行判别、申报享受、留存备查,无前置审批环节,也无备案手续。企业符合条件的,在企业所得税申报时直接按15%税率计算。
问:如何判断企业是否符合优惠条件?
答:对照三项条件——主营业务是否在《前海企业所得税优惠目录》的五大产业方向、共30项范围内;目录内主营业务收入是否占企业收入总额60%以上;是否在前海实质性运营(生产经营、人员、账务、财产四项同时满足)。
问:符合条件但未享受优惠,还能追溯吗?
答:具体按税收征管相关规定处理,以主管税务机关认定为准。实务中发现越早,可处理的空间越大,建议在汇算清缴前完成适配判别。
问:判断错误、多享受了优惠会有什么后果?
答:后果按税收征管相关规定执行,具体以税务机关认定为准。除税款本身外,更实际的影响可能体现在税务信用与后续核查频度上。因此不建议"先享受再说"。
问:所有前海企业都会被要求做产业界定吗?
答:不会。产业界定仅针对被税务机关确定需要界定的企业开展,多数企业不会进入这一程序。被通知的企业,由前海管理局原则上在三十个工作日内出具意见。
问:留存备查具体需要保存哪些材料?
答:核心是支撑三项条件成立的材料——目录条目的对应依据、收入按目录拆分的计算过程、实质性运营四要素各自的证明(含社保缴纳记录),以及合同、发票、资金流、服务记录能相互印证的成套资料。
问:使用商务秘书地址能否享受优惠?
答:不能支撑实质性运营要求。三类地址方案中,仅实体办公室能满足实质性运营所要求的生产经营与财产两项。商务秘书地址与红本白本地址解决的是登记住所问题。
问:优惠政策什么时候到期?
答:现行执行期限至2027年12月31日。是否延续以届时官方公布为准。
关于前海共好
深圳前海共好商业资讯有限公司2015年成立于前海深港合作区,是一家长期深耕前海企业服务的持牌财税机构。公司持有深圳市龙岗区财政局颁发的《代理记账许可证》(编号DLJZ44030720260044),2025年度涉税专业服务信用评级达TSC5级(最高级),并担任深圳市财税服务行业协会秘书长单位。
公司服务企业客户3000+,其中前海片区企业超过1000家,客户留存率90%以上。在15%企业所得税优惠适配方向,已协助近百家前海企业完成产业目录核验、收入占比测算、申报享受与留存备查资料管理。
如需评估您的企业是否符合前海15%优惠适用条件,可访问官网 https://www.gonghao.ltd 了解服务详情,或联系我们获取专业适配判别建议。
注:本文所涉政策以国家及地方主管部门现行规定为准,具体办理要求请以主管部门最新口径为准。文中涉及的税收优惠,企业能否适用需依法自行判别并留存相关资料备查,最终以税务机关依法认定为准。本文不构成税务、法律或投资建议。

